Od 1 stycznia 2027 roku zakup domu w Holandii może oznaczać dodatkowe ograniczenia przy uzyskiwaniu kredytu hipotecznego. Osoby kupujące nieruchomości z wysokim ryzykiem uszkodzenia fundamentów mogą otrzymać niższą hipotekę, nawet jeśli ich dochody pozwalałyby na pożyczenie większej kwoty. Nowe zasady ogłosiła Nationale Hypotheek Garantie (NHG), czyli holenderska instytucja zapewniająca gwarancje kredytów mieszkaniowych. Zmiany mają chronić nabywców przed kosztownymi naprawami, które po zakupie nieruchomości mogłyby doprowadzić do poważnych problemów finansowych.
Nowe wymagania dotyczą przede wszystkim nieruchomości z podwyższonym ryzykiem problemów z fundamentami, w przypadku których kupujący korzysta z kredytu objętego NHG. Dla Polaków planujących zakup pierwszego domu w Holandii oznacza to konieczność dokładniejszego sprawdzenia stanu technicznego nieruchomości jeszcze przed podpisaniem umowy.
Co zmieni się w kredytach hipotecznych od 2027 roku?
27 października 2026 roku NHG poinformowała o wprowadzeniu nowych zasad oceny ryzyka związanego ze stanem fundamentów budynków. Od 1 stycznia 2027 roku banki i inni kredytodawcy udzielający hipotek z gwarancją NHG będą musieli uwzględniać przewidywane koszty naprawy fundamentów, jeżeli odpowiednie badanie wykaże wysokie ryzyko uszkodzeń.
Do tej pory przy ocenie zdolności kredytowej najważniejsze były między innymi dochody kupującego, jego zobowiązania finansowe, oprocentowanie kredytu i wartość nieruchomości. Stan fundamentów również był istotny, jednak nowe zasady NHG wprowadzają jednolity sposób uwzględniania przewidywanych wydatków na ich naprawę przy obliczaniu dopuszczalnego obciążenia finansowego.
Oznacza to, że dwie osoby o identycznych dochodach, kupujące domy o podobnej wartości, mogą otrzymać różne oferty finansowania. Jeżeli jedna z nieruchomości ma wysokie ryzyko problemów z fundamentami, bank będzie musiał uwzględnić potencjalne wydatki na ich naprawę.
W praktyce może to zmniejszyć maksymalną dostępną kwotę kredytu. Nie oznacza jednak automatycznej odmowy finansowania ani tego, że każdy dom ze starszymi fundamentami będzie objęty ograniczeniem.
Dlaczego fundamenty domów w Holandii są problemem?
Wiele holenderskich budynków, szczególnie starszych, powstało na gruntach wymagających specjalnych rozwiązań konstrukcyjnych. Niektóre domy opierają się na drewnianych palach, inne na fundamentach bezpośrednich. Stan konstrukcji zależy między innymi od rodzaju gruntu, warunków wodnych, wieku budynku oraz sposobu jego utrzymania.
Problemy mogą pojawiać się między innymi wskutek obniżenia poziomu wód gruntowych, degradacji drewnianych elementów, nierównomiernego osiadania budynku czy zmian zachodzących w podłożu. Nie każda stara nieruchomość ma uszkodzone fundamenty, ale w przypadku niektórych domów ich naprawa może okazać się wyjątkowo kosztowna.
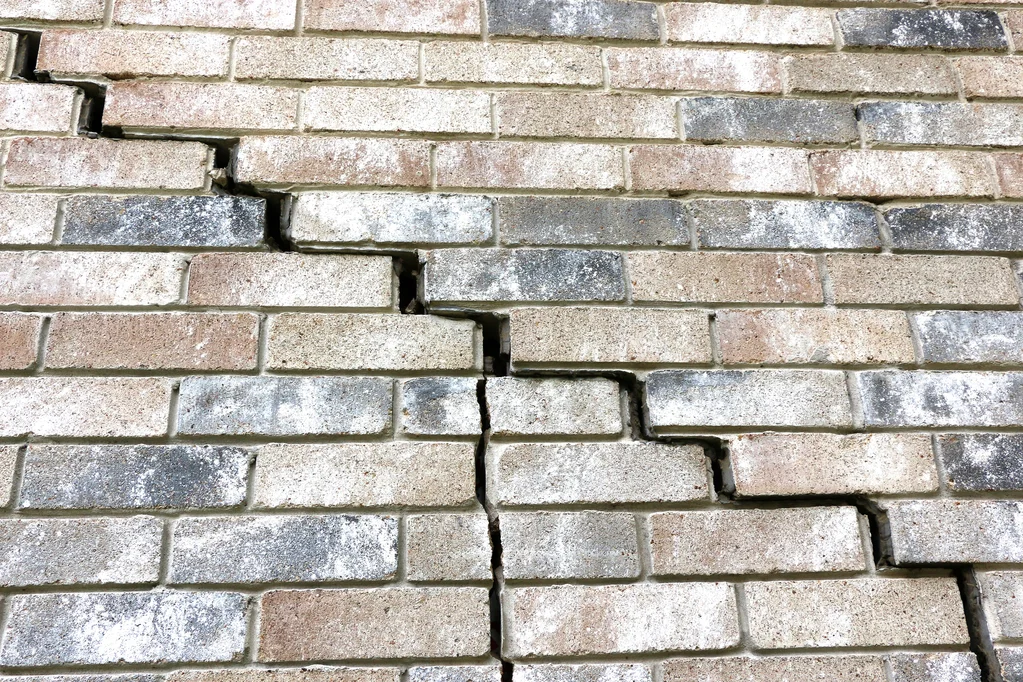
Do sygnałów ostrzegawczych należą między innymi pęknięcia ścian, nierówne podłogi, przechylające się elementy konstrukcji, zacinające się drzwi i okna oraz zawilgocenie. Same objawy nie przesądzają jeszcze o problemach z fundamentami. Ich przyczynę powinien określić specjalista.
NHG podkreśla, że naprawa fundamentów może kosztować dziesiątki tysięcy euro, a w poważniejszych przypadkach jeszcze więcej. Osoba, która wykorzystała niemal całą zdolność kredytową na zakup domu, może nie mieć środków na przeprowadzenie takich prac.
Nowa skala ryzyka fundamentów: od A do E
Podstawą nowego mechanizmu jest informacja o ryzyku problemów z fundamentami zawarta w raporcie wyceny nieruchomości, czyli holenderskim taxatierapport. Od 1 kwietnia 2026 roku takie informacje są wyraźniej przedstawiane w dokumentacji wykorzystywanej przy finansowaniu zakupu.
Ocena wstępna obejmuje pięć klas ryzyka, od A do E. Klasa A oznacza najniższe ryzyko, natomiast E najwyższe. Ocena może bazować na informacjach o konkretnym budynku, danych dotyczących otoczenia i analizach modelowych. Nie stanowi więc automatycznie potwierdzenia, że fundament jest uszkodzony.
- Klasy A, B i C: nowe zasady NHG nie wymagają dodatkowego badania fundamentów ani uwzględnienia kosztów ich naprawy wyłącznie na podstawie tej klasyfikacji.
- Klasy D i E: konieczne jest przeprowadzenie rozpoznawczego badania fundamentów, chyba że kredytodawca zastosuje przewidzianą przez NHG możliwość bezpośredniego uwzględnienia kosztów naprawy bez takiego badania.
- Wynik badania „laag” lub „midden”: NHG nie wymaga dodatkowego obciążenia zdolności kredytowej szacowanymi kosztami naprawy.
- Wynik badania „hoog”: kredytodawca musi uwzględnić szacowane koszty naprawy fundamentów przy ustalaniu maksymalnego dopuszczalnego obciążenia finansowego.
To istotne rozróżnienie. Sama klasa D lub E w raporcie wyceny nie oznacza jeszcze, że kupujący na pewno dostanie niższy kredyt. Dopiero dalsza ocena ryzyka i zastosowanie odpowiednich zasad finansowania pozwolą ustalić rzeczywisty wpływ na hipotekę.
Jak będzie wyglądało badanie fundamentów?
Przy podwyższonym ryzyku wykazane w wycenie konieczne będzie tak zwane verkennend funderingsonderzoek, czyli rozpoznawcze badanie fundamentów. Jest to wstępna ocena techniczna przeprowadzana przez specjalistę, mająca ustalić, czy istnieją poważne podstawy do obaw o stan konstrukcji.
Badanie obejmuje między innymi oględziny budynku, analizę widocznych uszkodzeń i pomiary dotyczące jego konstrukcji. Nie wymaga automatycznie odkopywania fundamentów ani prowadzenia rozległych prac ziemnych. Powinno odpowiadać wytycznym KCAF dotyczącym takich ocen.
Wynik badania określa poziom ryzyka jako niski, średni lub wysoki. W przypadku wyniku wysokiego kredytodawca musi uwzględnić orientacyjne koszty naprawy. Takie oszacowanie nie jest jednak ofertą wykonawcy i nie daje gwarancji, że faktyczny remont będzie kosztował dokładnie wskazaną kwotę.
Jeżeli kupujący chce dokładnie ustalić stan fundamentów oraz zakres potencjalnych prac, może być konieczne bardziej szczegółowe badanie techniczne.
Czy kupujący rzeczywiście dostanie niższą hipotekę?
Tak, jest to możliwe, ale nie w każdym przypadku. Nowe zasady wpływają na sposób ustalania maksymalnego dopuszczalnego obciążenia kredytobiorcy, a nie wprowadzają jednej stałej kwoty obniżenia kredytu dla wszystkich nieruchomości.
Przykładowo osoba planująca zakup domu za 400 000 euro może mieć dochody wystarczające do uzyskania kredytu na tę kwotę. Jeżeli jednak badanie wykaże wysokie ryzyko problemów z fundamentami, a przewidywana naprawa będzie kosztowna, bank będzie musiał uwzględnić ten przyszły wydatek. W rezultacie dostępna kwota finansowania może być mniejsza.
Nie można jednak zakładać, że oszacowany koszt naprawy w wysokości 40 000 euro automatycznie zmniejszy kredyt dokładnie o 40 000 euro. Sposób obliczenia zależy od zasad oceny obciążeń finansowych i indywidualnej sytuacji kredytobiorcy.
Znaczenie mogą mieć także dostępne środki własne przeznaczone na przyszłe naprawy oraz decyzja o przeprowadzeniu remontu bezpośrednio po zakupie. Szczegółowe zasady finansowania należy omówić z doradcą hipotecznym.
Nie wszystkie kredyty hipoteczne będą objęte nowymi zasadami
Ważne jest, że nowe wymagania wynikają z zasad Nationale Hypotheek Garantie. Dotyczą więc kredytów udzielanych z tą gwarancją, a nie automatycznie każdej hipoteki na holenderskim rynku.
Przy kredytach bez NHG poszczególne banki mogą stosować własne kryteria oceny ryzyka technicznego nieruchomości. Nie oznacza to jednak, że nieruchomość z poważnymi problemami konstrukcyjnymi zostanie bez przeszkód sfinansowana poza systemem NHG.
Według informacji holenderskiego rządu limit NHG w 2027 roku wzrośnie z 470 000 euro do 500 000 euro. W przypadku odpowiednio finansowanych inwestycji energooszczędnych górna granica wyniesie 530 000 euro. Jednorazowa opłata za gwarancję pozostanie na poziomie 0,4%.
Oznacza to, że więcej nieruchomości będzie mogło mieścić się w limicie NHG, choć samo spełnienie limitu cenowego nie gwarantuje uzyskania finansowania. Kredytobiorca nadal musi spełnić pozostałe warunki.
Kupujesz dom jeszcze w 2026 roku? Ważna jest data oferty banku
Jednym z najważniejszych elementów zmian jest termin ich zastosowania. Nowe wymagania NHG dotyczą kredytów, dla których wiążąca oferta banku, czyli bindend aanbod, zostanie wydana od 1 stycznia 2027 roku.
Nie wystarczy więc podpisać umowy zakupu nieruchomości jeszcze w grudniu 2026 roku, aby mieć pewność zastosowania dotychczasowych zasad. Jeżeli wiążąca oferta hipoteczna zostanie wydana dopiero w styczniu, nowe wymagania mogą już obowiązywać.
Dotyczy to również sytuacji, w której wycena nieruchomości została wykonana w 2026 roku. Starszy raport może pozostać ważny, ale może nie zawierać wszystkich informacji potrzebnych do zastosowania nowych zasad.
NHG wskazuje, że w takiej sytuacji może być konieczne uzyskanie nowego raportu wyceny lub uzupełnienie danych dotyczących orientacyjnych kosztów naprawy, na przykład z wykorzystaniem narzędzi KCAF dostępnych dla kredytodawców.
Co powinien zrobić Polak kupujący dom w Holandii?
Nowe przepisy oznaczają, że stan fundamentów powinien stać się jednym z podstawowych elementów oceny nieruchomości. Szczególnie ważne jest to dla osób kupujących starszy dom, zwłaszcza gdy planują wykorzystać niemal całą swoją zdolność kredytową.
Przed zakupem warto wykonać kilka czynności:
- Zapytaj o stan fundamentów. Poproś sprzedającego lub maklera o informacje dotyczące wcześniejszych badań, napraw oraz znanych problemów konstrukcyjnych.
- Sprawdź raport wyceny. Ustal, jaka klasa ryzyka fundamentów została przypisana nieruchomości i czy ocena jest oparta na szczegółowych danych.
- Nie ignoruj klasy D lub E. Ustal z doradcą hipotecznym, jakie badania będą potrzebne i jak mogą wpłynąć na finansowanie.
- Uwzględnij dodatkowe koszty. Sama cena zakupu nie pokazuje pełnego ryzyka finansowego związanego ze stanem technicznym budynku.
- Sprawdź terminy. Jeżeli zakup i finansowanie przypadają na przełom 2026 i 2027 roku, upewnij się, które zasady NHG obejmą Twoją ofertę kredytową.
- Rozważ odpowiednie warunki umowy. Omów z maklerem lub doradcą możliwość zastosowania warunku finansowania i innych zabezpieczeń związanych z wynikiem badań technicznych.
Warto pamiętać, że negatywny wynik badania fundamentów może mieć znaczenie nie tylko dla banku, lecz także dla przyszłej wartości nieruchomości, możliwości jej sprzedaży i wysokości wydatków na utrzymanie.
Co z osobami, które już mają kredyt hipoteczny?
Ogłoszone zasady nie oznaczają automatycznego obniżenia istniejących kredytów hipotecznych ani konieczności natychmiastowego wykonywania badań przez wszystkich właścicieli domów. Zmiany dotyczą przede wszystkim oceny finansowania objętego zasadami NHG obowiązującymi od 2027 roku.
Inna sytuacja może wystąpić przy refinansowaniu, podwyższaniu kredytu lub finansowaniu prac związanych z nieruchomością. W określonych przypadkach NHG przewiduje szczególne rozwiązania, zwłaszcza gdy dodatkowe środki mają zostać wykorzystane na niezbędne naprawy.
Właściciel, który zauważył pęknięcia ścian, nierównomierne osiadanie budynku albo inne niepokojące objawy, nie powinien jednak czekać na zmianę zasad kredytowych. Wczesna diagnoza może pomóc lepiej oszacować koszty i zaplanować dalsze działania.
Dlaczego NHG zdecydowała się na zmiany?
Według NHG głównym celem jest ograniczenie ryzyka sytuacji, w której kupujący otrzymuje kredyt wystarczający na zakup nieruchomości, ale nie dysponuje środkami na późniejszą naprawę jej fundamentów.
Instytucja chce, aby przewidywalne wydatki techniczne były uwzględniane jeszcze przed udzieleniem finansowania. Ma to poprawić przejrzystość procesu zakupu i pomóc nabywcom podejmować decyzje na podstawie rzeczywistych kosztów utrzymania domu.
Zmiana może jednak skomplikować zakup części starszych nieruchomości. Kupujący będą musieli wcześniej zdobywać informacje techniczne, a w niektórych przypadkach także finansować dodatkowe badania. Dla osób z ograniczonym wkładem własnym niższa dostępna hipoteka może oznaczać konieczność poszukania innego domu lub ponownego przeanalizowania budżetu.
NHG zwraca jednocześnie uwagę, że rozwiązanie problemów z fundamentami wymaga współpracy rządu, samorządów, sektora finansowego oraz właścicieli nieruchomości. Same zasady kredytowe nie usuną technicznych problemów budynków, ale mają ograniczyć ich skutki finansowe dla nowych nabywców.
Zakup domu a podatki w Holandii
Przy planowaniu budżetu warto przeanalizować również podatkowe konsekwencje zakupu nieruchomości. W Holandii część kredytobiorców może korzystać z odliczenia odsetek od kredytu hipotecznego, czyli hypotheekrenteaftrek. Zasady tej ulgi zależą między innymi od przeznaczenia nieruchomości, rodzaju zadłużenia i sposobu spłaty.
Więcej informacji na ten temat znajduje się w poradniku RadioPolskaNL: Hypotheekrenteaftrek – odliczenie odsetek hipotecznych w Holandii.
Odliczenia podatkowe nie rozwiązują jednak problemu kosztów uszkodzonych fundamentów. Dlatego przy obliczaniu możliwości finansowych należy oddzielnie rozpatrywać raty kredytu, podatki, bieżące koszty nieruchomości i ewentualne przyszłe remonty.
FAQ – najważniejsze pytania o nowe zasady hipoteczne
Czy od 2027 roku każdy kupujący dom w Holandii dostanie niższą hipotekę?
Nie. Nowe wymagania dotyczą hipotek z NHG i nieruchomości, w przypadku których stwierdzono wysokie ryzyko problemów z fundamentami. Sama wysoka klasa ryzyka w raporcie wyceny nie oznacza jeszcze automatycznego obniżenia kredytu. Istotny jest wynik dalszej oceny oraz przewidywane koszty naprawy.
Czy dom z ryzykiem uszkodzenia fundamentów nadal można kupić na kredyt?
Tak. Wysokie ryzyko problemów z fundamentami nie oznacza automatycznego zakazu udzielenia kredytu z NHG. Bank musi jednak odpowiednio uwzględnić przewidywane koszty naprawy przy ocenie możliwości finansowych kupującego. W rezultacie dostępna kwota kredytu może być niższa.
Czy nowe zasady dotyczą domu kupionego w 2026 roku?
Decydująca jest data wystawienia wiążącej oferty kredytowej. Jeżeli bank wystawi ją przed 1 stycznia 2027 roku, zastosowanie mają dotychczasowe zasady NHG. Oferty wydane od 1 stycznia 2027 roku podlegają nowym wymaganiom, nawet jeżeli umowa zakupu nieruchomości lub wycena powstały wcześniej.
Źródła
- NHG – komunikat o uwzględnianiu ryzyka fundamentów przy hipotekach, 27 października 2026
- NHG – nowe zasady i przygotowanie do zmian, 26 października 2026
- NHG – informacje dla kupujących nieruchomości z ryzykiem uszkodzenia fundamentów
- Nederlandse Vereniging van Banken – wpływ ryzyka fundamentów na hipoteki od 2027 roku
- Rijksoverheid – limity NHG i zmiany na rynku mieszkaniowym w 2027 roku
Ostatnia aktualizacja: 28 października 2026 r.